炒股就看金麒麟分析师研报,权威,专业配资公司综合排行,及时,全面,助您挖掘潜力主题机会!
一、核心观点
9月非农数据远不及预期,劳动力市场呈现初步冷却迹象。美国劳工统计局公布的2026年9月新增非农就业仅为2.9万人,大幅低于市场普遍预期的8-10万人区间。结合前值累计6.0万人的下修幅度以及平均时薪增速的明显放缓,报告确认了劳动力市场供需格局的初步转弱。结合本月的PCE数据,本次非农数据大幅降低了10月28日下次FOMC会议连续加息的概率,但美联储的政策重心是否从防通胀全面转向防止就业失速还有待观察,原因是通胀粘性和美国中期选举前非农数据的上修可能。
二、数据拆解与修正
总量方面,9月新增非农就业人数录得2.9万人,创下数月以来新低。失业率小幅回升至4.2%,劳动力市场呈现部分走弱迹象。结构上,时薪环比增速放缓至0.1%,同比年化增速回落至3.0%(与核心PCE保持一致),这表明薪资-通胀螺旋压力的下降,劳动力成本对服务业通胀的支撑力已显著减弱。
前期数据的修正情况进一步强化了就业市场的冷却信号。8月新增就业由初始公布的16.2万人大幅下修至13.3万人,7月数据则被下调至-1.0万人的净萎缩状态。历史数据的“双重下修”证实了过去数月劳动力市场潜在动能的走弱,三个月平均新增就业降至低水平,也修正了此前市场对劳动力市场“无缝软着陆”的过于乐观预期。
三、宏观政策含义与利率路径展望
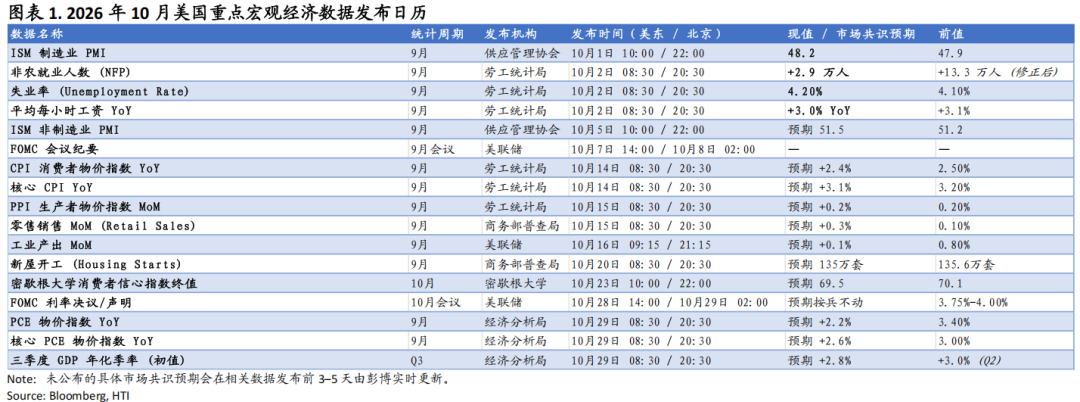
本次数据对美联储当前的货币政策立场构成一定影响。过去数月中受通胀粘性预期支撑的“利率长期高位保持(Higher for Longer)”定价逻辑已开始失去部分基本面支撑。在新增就业剧减、前期数据下修与薪资增速放缓的三重因素下,我们有理由相信美联储货币政策的限制性立场已开始呈现效果。数据发布前,市场对10月FOMC 会议上加息仍有一定预期(CME Fed Watch约25% 的概率)。后续关注焦点将是10月14日公布的美国CPI通胀数据(图表1)。如果通胀数据同样显现降温迹象,市场对美联储保持按兵不动的押注将进一步加大。
四、资产联动及策略建议
非农数据公布前,10年期美债收益率受此前通胀及油价担忧影响曾触及5.34% 的多年高位。数据发布后,收益率快速回调,10年期收益率回落至5.20%附近,2年期至7年期国债收益率均下跌超10个基点。美股三大股指期货及现货在数据发布后维持小幅上涨格局,标普500指数运行于 7750点附近,纳斯达克指数与道琼斯工业指数微幅跟涨。受加息预期降温影响,黄金、白银期货同步拉升,均涨超1%,现货黄金短线拉升,报4227.85美元/盎司,现货白银涨1.21%,报61.7美元/盎司。
值得注意的是,自9月10日美国CPI数据超预期数据公布叠加9月16日FOMC会议的影响,美债利率加速上行,并呈现两个特征:1)利率上行已不再主要由油价推动,主要来自实际利率的驱动。当前美国经济数据的相对强劲,并不只有AI投资,消费同样表现突出。2)收益率曲线陡峭化。通常当货币政策预期收紧,曲线易呈现平坦化上行,而当前“熊陡”说明推动力更多来自长端因素。
本轮长端利率上行速度之快较为罕见。自9月FOMC会议加息以来,长端收益率上升幅度在历史上的美联储加息周期中属于非常快的水平。少数比本轮更快的案例,通常发生在衰退结束之后,美联储从从极度宽松的利率水平快速加息、追赶通胀的阶段。与这些时期不同,本轮加息之前美国政策利率本身并不处于极低水平,因此长端利率仍能出现如此快速的上升,更显罕见。其走势可类比今年1月的黄金、3月中东冲突初始阶段的油价以及6月存储、光模块等AI硬件走势,往往难以持续。由此,我们判断,利率上行方向未必错误,但短期速度明显过快,从历史规律看,存在一定的回落和修复空间。
除基本面支撑外,9月底美债也受到MBS凸性对冲和季末流动性偏弱的技术性因素影响,这或将在10月后逐步缓解。整体来看,我们认为10年期美债收益率在5.3%以上已经具备一定的配置价值。当前收益率曲线“熊陡”对风险资产并不意味着需要过度悲观。
本报告分析师:张忆东
SFC HK执业证书编号:BIS749
刘念芸
SFC HK执业证书编号:BXH708
免责声明
本公众号涉及的内容仅供参考,并不构成对所述证券的推荐、邀约或邀约邀请。同时亦不构成任何合约的成立,不构成买卖任何证券或交易的建议, 亦不构成投资建议、财务、法律、税务或其他意见。本公众号对于因此信息和内容或者据此进行投资而直接或间接引起的任何损失不承担任何责任亦不作出任何保证。
本公众号中所发布的信息、观点以及数据有可能因发布后的市场走势或其他不可预见之因素而影响其有效性。文中的意见预测和估计反映了我们截至制作本文之日期的评估,本公众号并不承担更新信息、观点以及数据的责任,而同时在对相关信息进行任何更新时亦不作另行通知。元股证券:ygzq.hk ]article_adlist-->本公众号及其关联机构可能会对于上述信息、观点的标的公司所发行的证券进行交易,还可能为这些公司提供其他服务。本公众号及其关联机构可能购买、持有或出售相同或相关产品。 ]article_adlist-->版权及相关权益归海通国际及相关内容提供方所有。未经海通国际书面许可,任何人不得以任何方式或方法修改、复制、分发或转载官方微信中之任何内容。 ]article_adlist-->实盘券商配资《研究报告》免责声明 ]article_adlist-->本公众号不是海通国际研究报告的发布平台。本公众号涉及的研究报告信息由海通国际证券有限公司于香港特别行政区发布,内容从于发布之时从认为可靠的渠道获得的信息或基于海通国际已发布的研究报告编制而成。研究报告信息中的观点及评级的发布取决于报告作者所知悉的各种市场因素及公司内在因素,以及海通国际对其之盈利预测。目标价格是基于一系列的假设和前设条件,投资者需在准确了解相关研究报告中的全部信息的基础下,方可对研究报告所表达的观点形成比较全面的理解。本公众号仅为对相关研究报告部分内容的引用或者复述。受法规技术或其它客观条件所限,无法同时提供观点、评级的依据或盈利预测及目标价格背后的假设等相关信息。因此其内容可能无法完整或准确表达相关研究报告的观点或意见。海通国际并不保证本公众号涉及的研究报告所包含的信息、观点以及数据的准确性及完整性。如欲了解完整观点,应参见海通国际研究网站(www.equities.htisec.com)所载完整报告,或与海通国际销售人员联系。 ]article_adlist-->投资涉及风险,海通国际并没有考虑投资者的具体投资目标,财务状况等的特定需求,任何人不得依赖研究报告包含的信息、观点以及数据的准确性及完整性作出投资决定。 ]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
元股证券-理财顾问中心提示:本文来自互联网,不代表本网站观点。